Bản tin vàng
Vàng hồi 5% sau bầu cử Mỹ
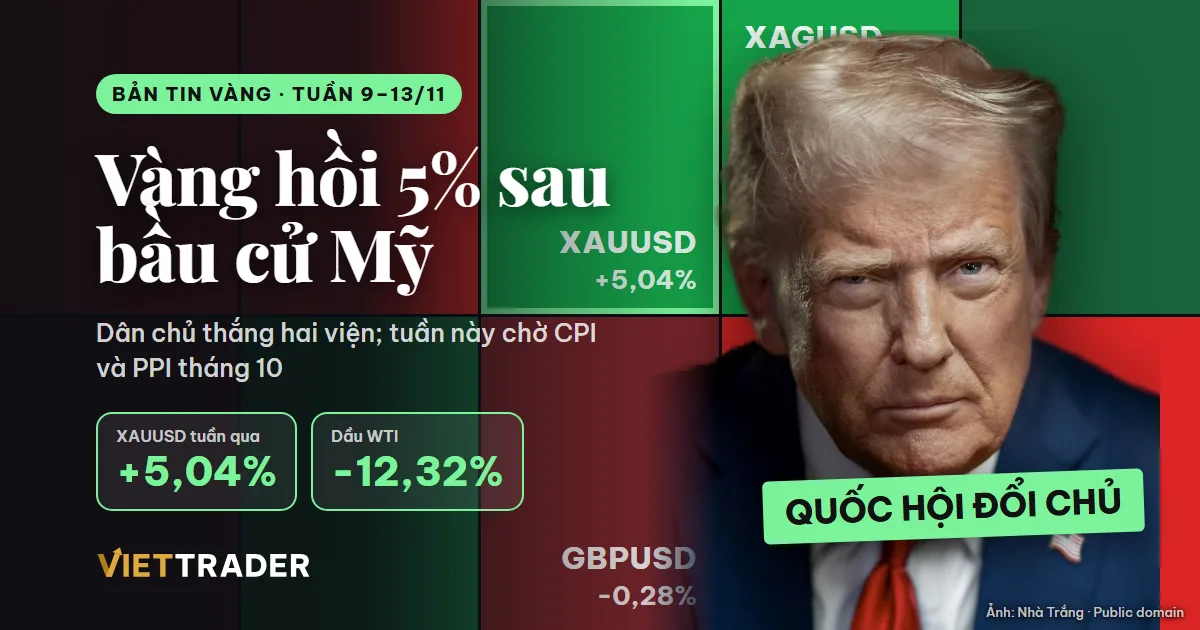
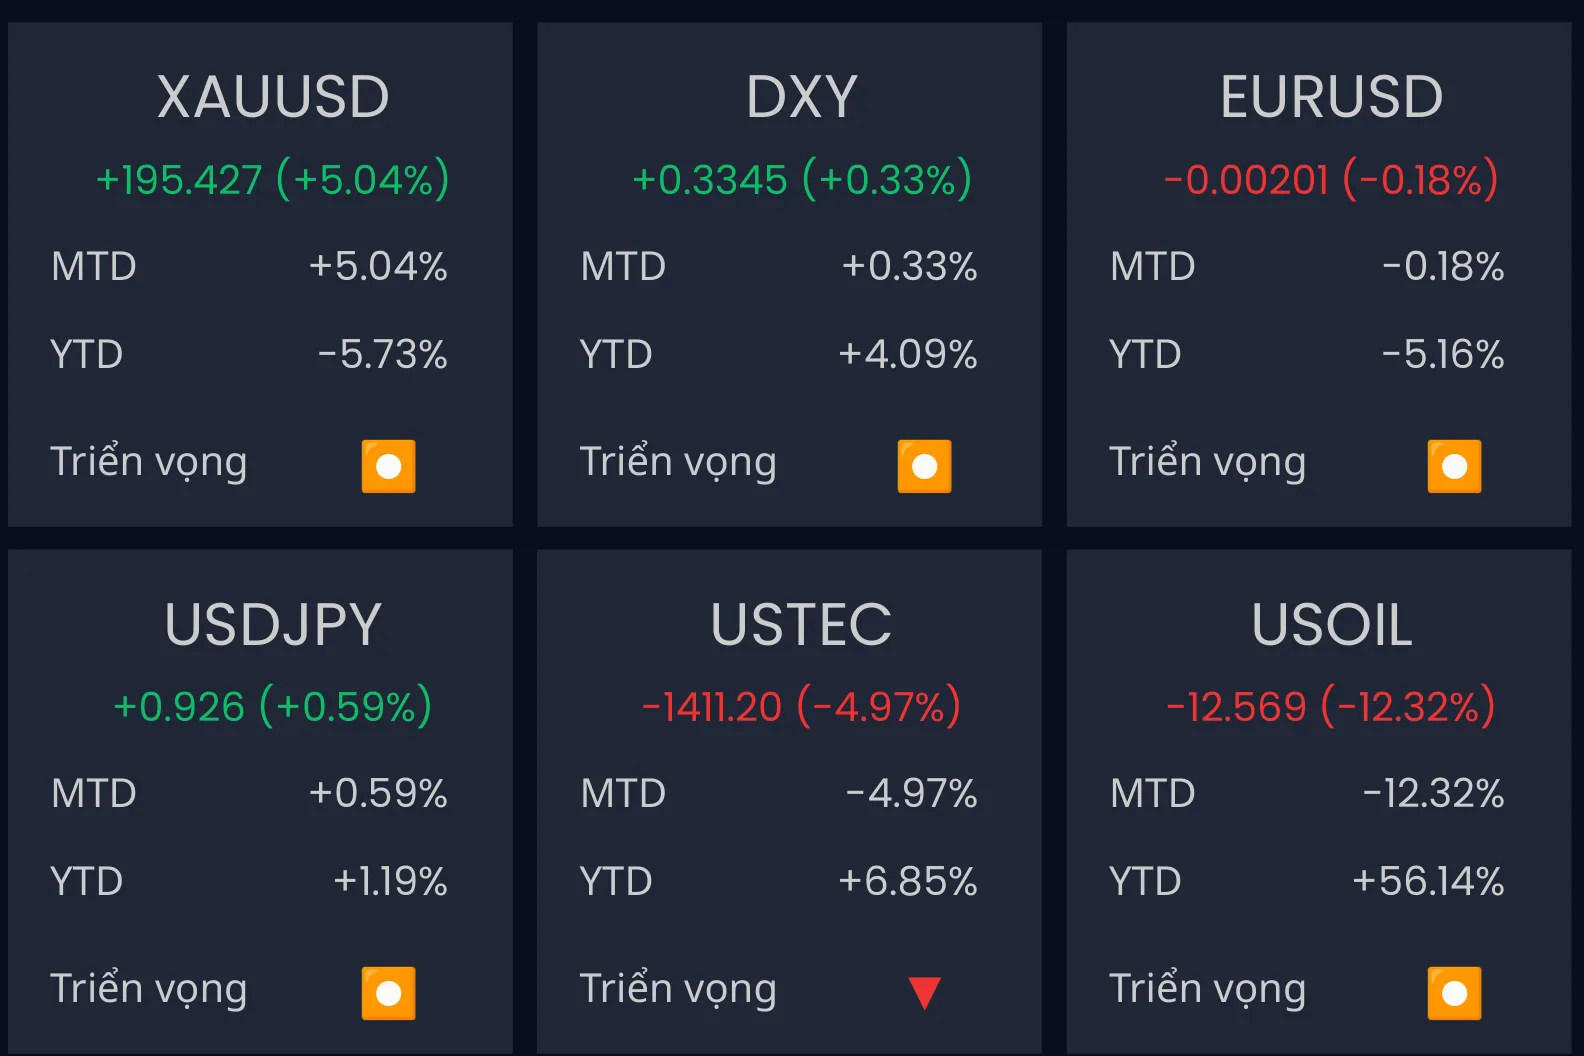
Bản tin vàng tuần 9 đến 13/11/2026 - XAUUSD tăng 5,04% trong tuần, lên quanh 4.070 USD, khi đảng Dân chủ thắng cả hai viện Quốc hội Mỹ và lợi suất trái phiếu giảm. Báo cáo việc làm mạnh nâng xác suất Fed tăng lãi suất tháng 12 lên 78%. Tuần này thị trường chờ CPI và PPI tháng 10.
Điểm chính
- Vàng tăng 5,04% trong tuần đầu tháng 11, lấy lại mốc 4.000 USD và đóng tuần quanh 4.070 USD/oz; bạc tăng 5,82% lên 51,96 USD
- Đảng Dân chủ kiểm soát cả hai viện Quốc hội Mỹ, kéo lợi suất trái phiếu và đồng đô la xuống, đồng thời làm giá dầu WTI mất 12,32%
- Bảng lương phi nông nghiệp tháng 10 tăng 165 nghìn, gấp hơn hai lần dự báo, nâng xác suất Fed tăng lãi suất ngày 9/12 lên 78%
- CPI tháng 10 của Mỹ công bố tối thứ Ba 10/11 và PPI tối thứ Sáu 13/11 là hai sự kiện quyết định nhịp hồi của vàng
Vàng khép lại tuần đầu tháng 11 với mức tăng 5,04%, khoảng 195 USD, đưa giá trở lại quanh 4.070 USD/oz sau khi có lúc rơi xuống dưới 3.900 USD. Cú hồi này đến từ kết quả bầu cử giữa kỳ Mỹ: đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội, khiến lợi suất trái phiếu kho bạc và đồng đô la cùng giảm. Tuy vậy, báo cáo việc làm mạnh cuối tuần đã nhắc thị trường rằng Fed vẫn có thể tăng lãi suất vào tháng 12.
Vì vậy, nhịp hồi của vàng chưa phải là dấu hiệu chu kỳ thắt chặt đã kết thúc. Tuần này, chỉ số giá tiêu dùng (CPI) và chỉ số giá sản xuất (PPI) tháng 10 của Mỹ sẽ cho biết đà tăng có kéo dài được hay không.
Bầu cử đổi hướng thị trường
Kết quả bầu cử giữa kỳ là cú hích lớn nhất của tuần. Khi đảng Dân chủ nắm cả Hạ viện lẫn Thượng viện, các kế hoạch lớn về thuế và chi tiêu của chính phủ sẽ phải thương lượng giữa hai đảng, và các hạn chót về ngân sách có thể căng thẳng hơn. Thị trường vì thế phải định giá lại rủi ro tài khóa và chính trị, tức khả năng chính sách bị trì hoãn hoặc bế tắc.
Phản ứng đầu tiên là dòng tiền chạy vào trái phiếu. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm về vùng 4,9%, đồng đô la suy yếu và giá dầu giảm, nên lo ngại lạm phát trước mắt dịu đi. Với vàng, đây là điều kiện thuận lợi: vàng không trả lãi, nên khi lợi suất trái phiếu giảm, chi phí cơ hội của việc nắm giữ vàng cũng giảm theo.
Ở chiều ngược lại, cổ phiếu công nghệ chịu thiệt nặng. Nhiều bang trọng điểm như Texas, Georgia và Ohio có thống đốc mới thuộc đảng Dân chủ, làm tăng khả năng việc xây dựng trung tâm dữ liệu cho trí tuệ nhân tạo bị tạm dừng. Nasdaq 100 giảm 4,97% trong tuần, S&P 500 mất 2,7%, còn chỉ số bán dẫn Philadelphia có phiên ngày 5/11 giảm 12,25%.
Việc làm mạnh hơn dự báo
Cuối tuần, báo cáo việc làm tháng 10 kéo thị trường về lại câu chuyện lãi suất. Bảng lương phi nông nghiệp (NFP), tức số việc làm mới ngoài ngành nông nghiệp, tăng 165 nghìn, gấp hơn hai lần dự báo 65 nghìn. Số liệu hai tháng trước cũng được điều chỉnh tăng thêm 84 nghìn, trong đó tháng 9 được nâng từ 29 nghìn lên 60 nghìn.
Tỷ lệ thất nghiệp giảm từ 4,2% xuống 4,1% dù lực lượng lao động mở rộng. Điều này có nghĩa là thất nghiệp giảm vì có thêm người tìm được việc, chứ không phải vì người lao động rời khỏi thị trường. Các khảo sát doanh nghiệp cũng vững: chỉ số quản lý mua hàng ISM ngành sản xuất tăng lên 55,5, còn ngành dịch vụ ở mức 54,5, cả hai đều trên ngưỡng 50 phân chia tăng trưởng và suy giảm.
Một thị trường lao động khỏe khiến Fed bớt lo phải hỗ trợ việc làm, nên có thêm lý do để tiếp tục thắt chặt. Đó là lý do vàng có lúc giảm ngay sau báo cáo rồi mới hồi lại một phần, thay vì tăng tiếp.
Xác suất tăng lãi suất tháng 12
Công cụ CME FedWatch, nơi tính xác suất các mức lãi suất dựa trên giá hợp đồng tương lai, phản ánh rõ sự thay đổi này. Với cuộc họp ngày 9/12, khả năng lãi suất lên vùng 4,00 đến 4,25% hiện được định giá ở 78%, cao hơn mức 70,7% của tuần trước. Phần còn lại, 22%, là khả năng Fed giữ nguyên ở 3,75 đến 4,00%.
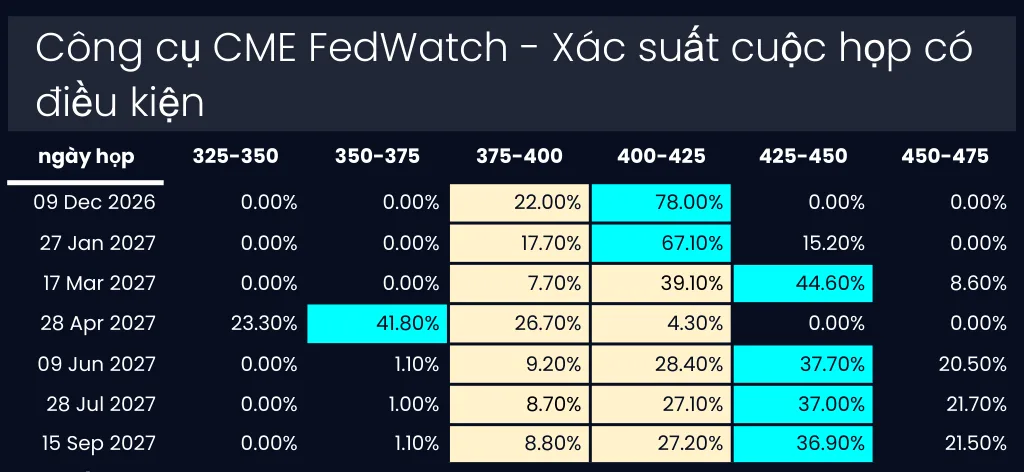
Như vậy, vàng tăng mạnh trong tuần dù kỳ vọng thắt chặt còn tăng lên. Điều đó cho thấy động lực của nhịp hồi là lợi suất và đồng đô la giảm sau bầu cử, chứ không phải vì áp lực lãi suất cao kéo dài đã biến mất. Bên cạnh đó, các ngân hàng trung ương, nổi bật là Trung Quốc và Ba Lan, vẫn tiếp tục mua vàng, tạo một lớp đỡ cho giá khi thị trường điều chỉnh.
Dầu mất 12% trong một tuần
Giá dầu WTI giảm 12,32% trong tuần, về quanh 89,47 USD/thùng. Lý do chính là phần bù rủi ro địa chính trị, tức khoản giá cộng thêm vì lo nguồn cung bị gián đoạn, đã thu hẹp. Thị trường kỳ vọng áp lực kiềm chế giá năng lượng trong nước sẽ thúc đẩy Washington đàm phán lại với Tehran, mở đường cho xuất khẩu dầu Trung Đông phục hồi.
Tuy vậy, rủi ro chưa biến mất. Các vụ tấn công tàu chở dầu ở vùng Vịnh và eo biển Hormuz vào cuối tuần đã giúp giá dầu hồi lại một phần. Nguồn cung sản phẩm tinh chế cũng vẫn căng: tồn kho dầu chưng cất của Mỹ giảm 3,6 triệu thùng và thấp hơn khoảng 13% so với trung bình 5 năm cùng mùa.
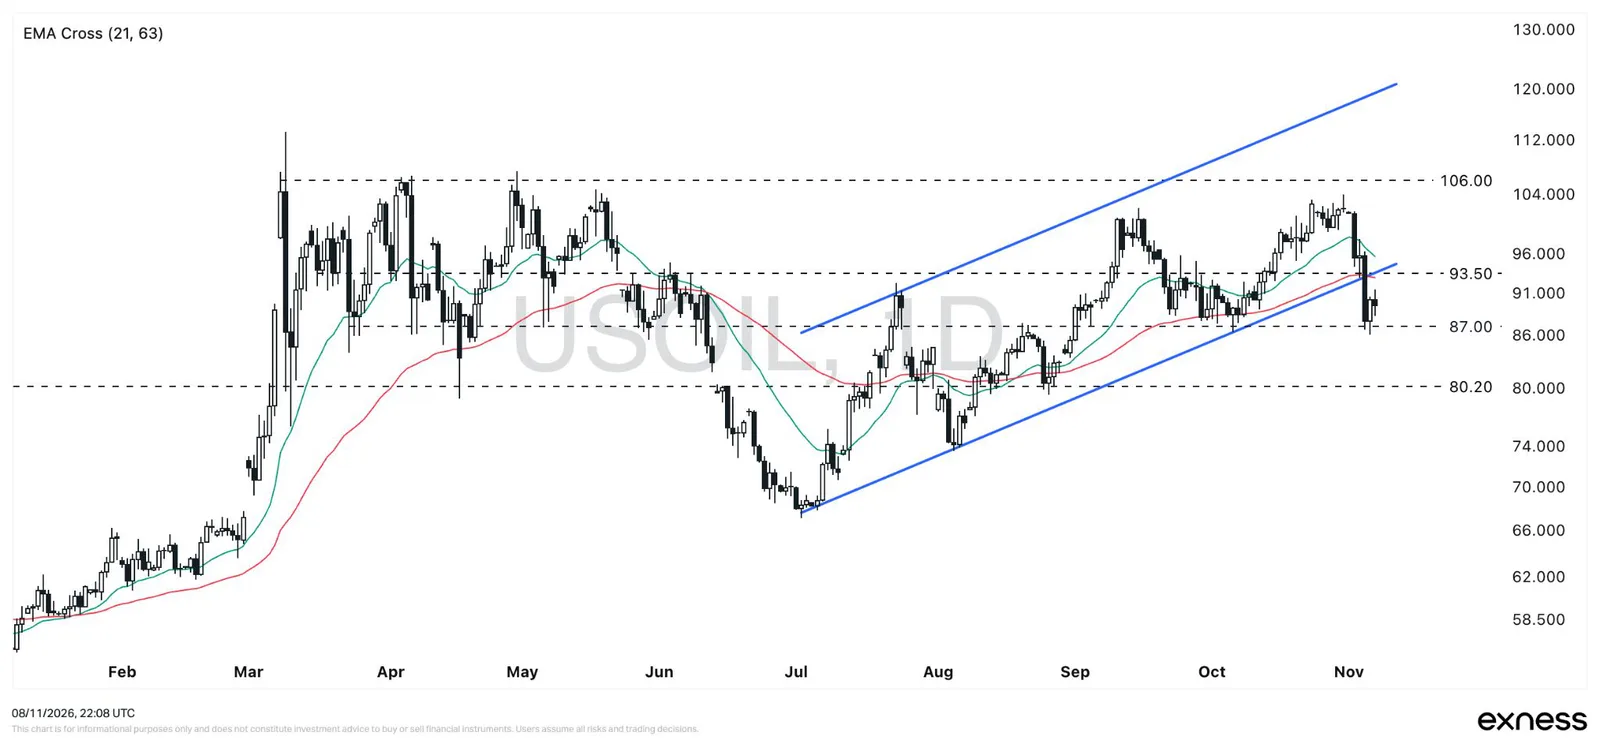
Trên biểu đồ ngày, dầu đã rơi xuống dưới mốc 93,50 USD và biên dưới của kênh tăng hình thành từ tháng 7, nhưng chưa xác nhận đảo chiều, nên triển vọng chuyển sang đi ngang. Nếu giữ được trên 87,00 USD, giá nhiều khả năng dao động từ 87,00 đến 93,50 USD; thủng 87,00 USD có thể kéo giá về 80,20 USD. Với vàng, dầu rẻ hơn là tin tốt, vì năng lượng giảm giá giúp hạ nhiệt lạm phát và bớt áp lực buộc Fed thắt chặt.
Vàng trên biểu đồ ngày
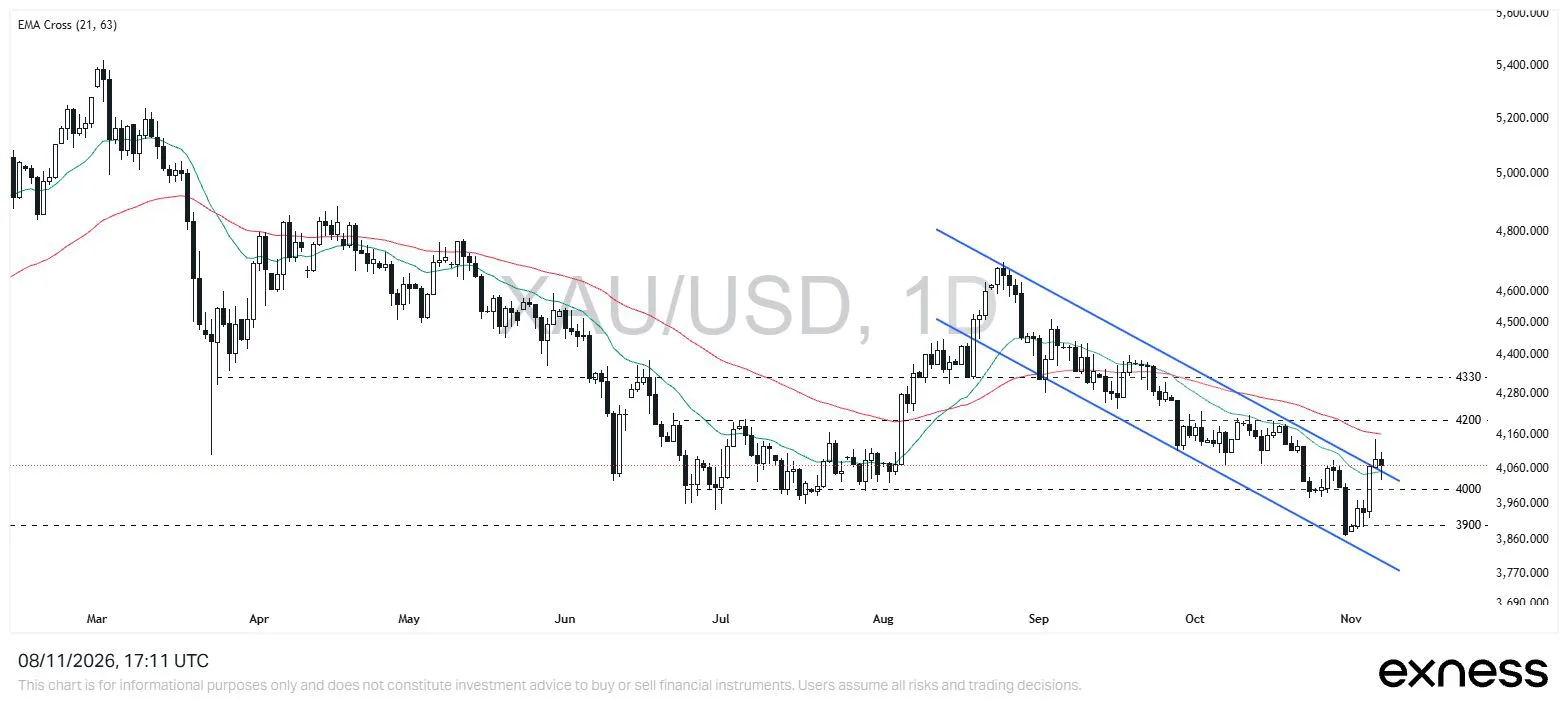
Sau khi thủng 3.900 USD, XAUUSD bật mạnh lên trên 4.000 USD và vượt biên trên của kênh giảm kéo dài từ cuối tháng 8. Đây là tín hiệu tích cực, vì giá thoát khỏi chuỗi đáy thấp dần của hơn hai tháng. Tuy nhiên, giá vẫn nằm giữa hai đường EMA, tức đường trung bình động hàm mũ 21 và 63 ngày dùng để đo xu hướng ngắn và trung hạn, nên cấu trúc chưa rõ ràng và triển vọng tuần này là đi ngang.
| Mốc | Vàng (XAUUSD) | Bạc (XAGUSD) | DXY | Dầu WTI |
|---|---|---|---|---|
| Kháng cự 2 | 4.330 | 62,00 | 103,20 | 106,00 |
| Kháng cự 1 | 4.200 | 55,50 | 102,60 | 93,50 |
| Giá hiện tại | 4.070 | 51,96 | 102,30 | 89,47 |
| Hỗ trợ 1 | 4.000 | 50,00 | 101,40 | 87,00 |
| Hỗ trợ 2 | 3.900 | 46,00 | 100,50 | 80,20 |
| Triển vọng tuần | Đi ngang | Giảm | Đi ngang | Đi ngang |
Nếu vàng giữ được trên biên trên của kênh, giá có thể tiến tới kháng cự 4.200 USD. Ngược lại, một phiên đóng cửa dưới 4.000 USD sẽ đưa giá về lại kênh giảm và mở đường xuống 3.900 USD. Mốc 4.000 USD vì thế là ranh giới quan trọng nhất của tuần.
Bạc hồi nhưng chưa đổi xu hướng
Bạc tăng 5,82% trong tuần, lên 51,96 USD/oz, nhờ cùng lực đỡ với vàng là lợi suất và đồng đô la giảm. Khác với vàng, bạc còn là nguyên liệu công nghiệp, dùng nhiều trong điện tử và pin mặt trời. Vì vậy, khả năng trì hoãn xây trung tâm dữ liệu cho trí tuệ nhân tạo ở Mỹ và việc lắp đặt điện mặt trời chậm lại ở Trung Quốc lại là hai yếu tố kéo nhu cầu bạc xuống.
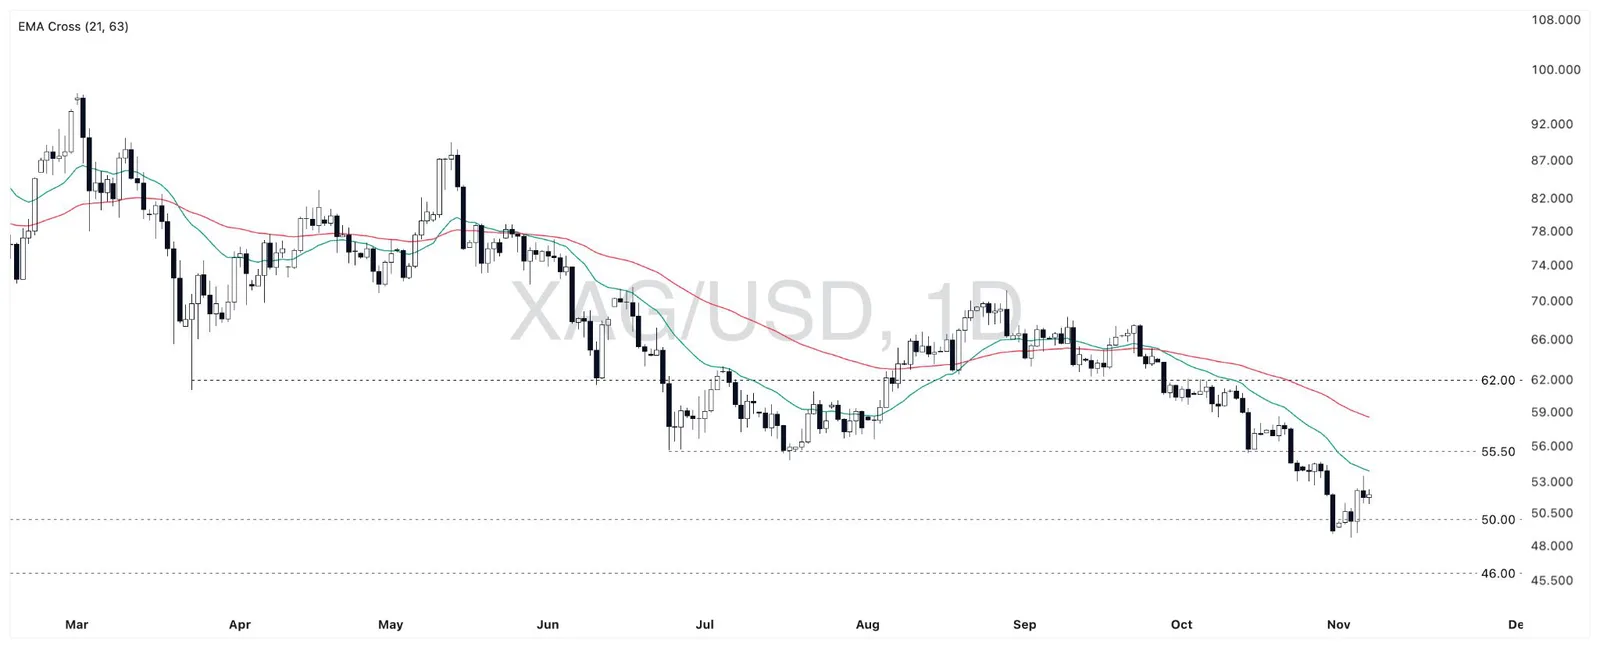
Trên biểu đồ ngày, bạc hồi về gần EMA21 nhưng đi ngang ngay dưới đường này, trong khi các đỉnh và đáy vẫn thấp dần. Vì hai đường EMA còn dốc xuống và tách xa nhau, triển vọng của bạc vẫn là giảm. Nếu quay lại dưới mốc tâm lý 50 USD, bạc có thể lùi về 46,00 USD; giữ được trên 50 USD thì giá nhiều khả năng dao động từ 50,00 đến 55,50 USD.
Đồng đô la đi ngang
Chỉ số DXY, thước đo sức mạnh của đồng đô la so với sáu đồng tiền lớn, tăng 0,33% trong tuần lên 102,30 điểm. Đồng đô la suy yếu ngay sau bầu cử, rồi hồi lại mạnh khi báo cáo việc làm củng cố kỳ vọng Fed tăng lãi suất.
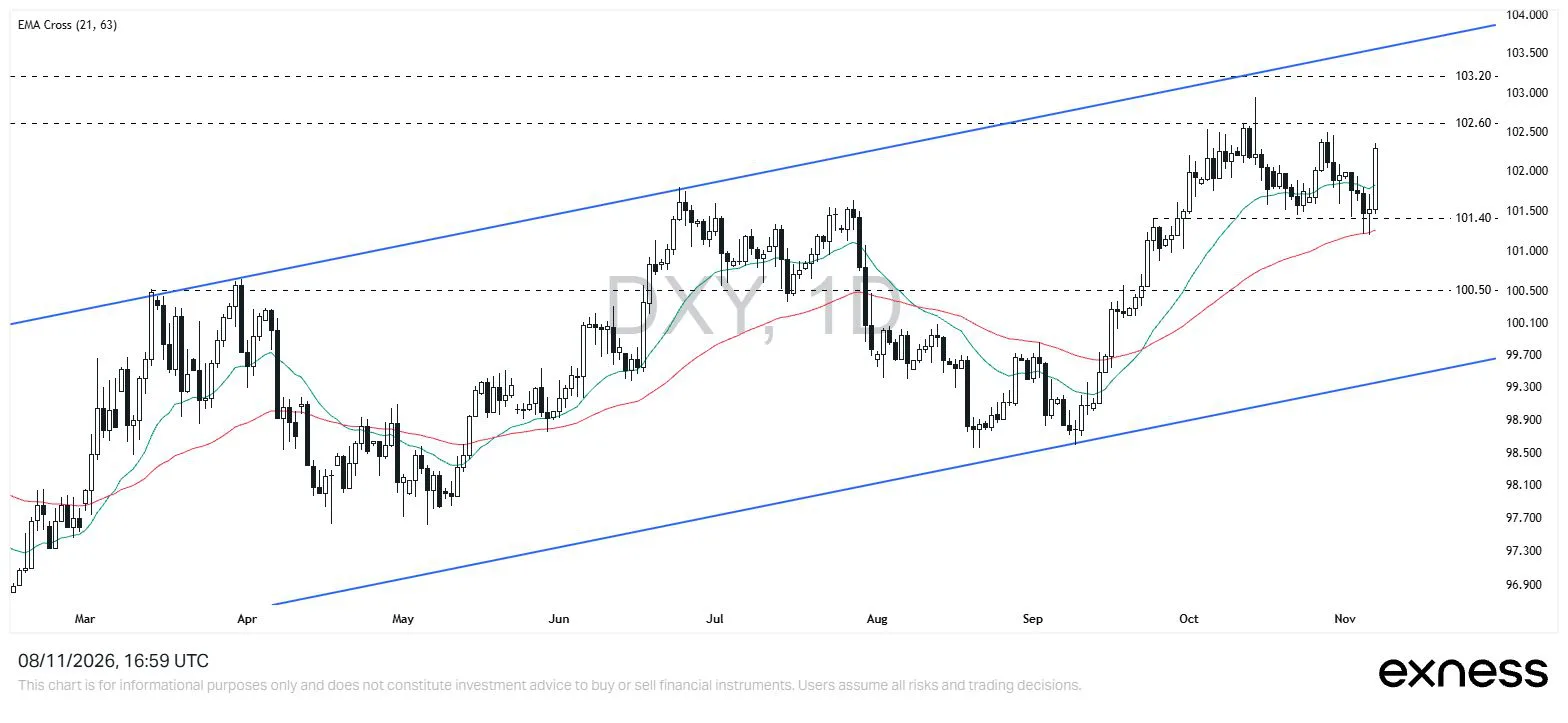
Sau khi chạm EMA63, DXY bật lên trên cả hai đường EMA và tiến gần kháng cự 102,60. Dù vậy, chỉ số vẫn nằm trong biên độ 101,40 đến 102,60 và hai đường EMA đang chụm lại, nên triển vọng là đi ngang. Chỉ khi vượt 102,60, DXY mới có thể hướng tới 103,20, và một đồng đô la mạnh lên như vậy sẽ là lực cản cho vàng.
Lịch tuần 9 đến 13/11
Tâm điểm của tuần là CPI tháng 10 của Mỹ vào tối thứ Ba. Trong tháng 9, CPI tăng 3,7% so với cùng kỳ nhưng CPI lõi, tức chỉ số đã loại giá thực phẩm và năng lượng, chỉ tăng 2,6%, cho thấy năng lượng đang là nguồn đẩy giá chính. Nếu CPI lõi tháng 10 yếu hơn dự báo, lợi suất và đồng đô la có thể giảm tiếp, hỗ trợ vàng; ngược lại, một bất ngờ tăng giá diện rộng sẽ củng cố kỳ vọng tăng lãi suất tháng 12 và có thể xóa một phần nhịp hồi.
| Thời gian (GMT+7) | Khu vực | Sự kiện | Dự báo | Kỳ trước |
|---|---|---|---|---|
| Thứ Hai 9/11, 8:30 | Trung Quốc | CPI theo năm (tháng 10) | 0,8% | 0,9% |
| Thứ Ba 10/11, 20:30 | Mỹ | CPI theo tháng (tháng 10) | 0,3% | 0,6% |
| Thứ Ba 10/11, 20:30 | Mỹ | CPI lõi theo tháng (tháng 10) | 0,2% | 0,3% |
| Thứ Tư 11/11, 0:00 | Mỹ | Triển vọng năng lượng ngắn hạn EIA | ||
| Thứ Tư 11/11, 14:00 | Đức | CPI theo năm (tháng 10) | 2,8% | 2,8% |
| Thứ Tư 11/11, 17:00 | Báo cáo tháng của OPEC | |||
| Thứ Năm 12/11, 14:00 | Anh | GDP theo quý (quý 3) | 0,7% | 0,5% |
| Thứ Năm 12/11, 20:30 | Mỹ | Đơn xin trợ cấp thất nghiệp lần đầu | 194.000 | 189.000 |
| Thứ Sáu 13/11, 16:00 | Báo cáo tháng của IEA | |||
| Thứ Sáu 13/11, 17:00 | Khu vực euro | GDP theo quý (quý 3) | 0,4% | 0,4% |
| Thứ Sáu 13/11, 20:30 | Mỹ | PPI theo tháng (tháng 10) | 0,4% | 1,3% |
| Thứ Sáu 13/11, 20:30 | Mỹ | PPI lõi theo tháng (tháng 10) | 0,3% | 0,7% |
Ngoài số liệu, lịch tuần có nhiều bài phát biểu của quan chức Fed, gồm Bowman, Waller, Daly, Williams và Phó Chủ tịch phụ trách giám sát Barr. Với thị trường dầu, ba báo cáo của Cơ quan Thông tin Năng lượng Mỹ (EIA), OPEC và Cơ quan Năng lượng Quốc tế (IEA) sẽ cho thêm góc nhìn về cung cầu toàn cầu. Diễn biến phiên cuối tuần trước có trong bản tin vàng 06/11.
Những tuần có CPI thường kéo theo spread vàng giãn rộng quanh giờ công bố; chi phí thật của một lệnh XAUUSD có thể tính trước bằng công cụ tính ký quỹ và chi phí vàng.
Các mức hỗ trợ, kháng cự và kịch bản giá trong bản tin chỉ mang tính tham khảo, không phải khuyến nghị giao dịch. Giao dịch vàng CFD có rủi ro mất toàn bộ vốn; xem Cảnh báo rủi ro.
Nguồn
- Biểu đồ, biến động tuần và mốc kỹ thuật: Exness, 09/11/2026.
- Xác suất lãi suất: CME FedWatch, truy cập 09/11/2026.
- Lịch kinh tế: Investing, 09/11/2026.
Chi tiết đã thay đổi hoặc chưa chính xác có thể báo cho ban biên tập để kiểm tra và đính chính.